Matura (poziom podstawowy)
135 artykułów2667 zadań169 typów
KursSzkoła średnia
Premium+


Błąd bezwzględny i błąd względny
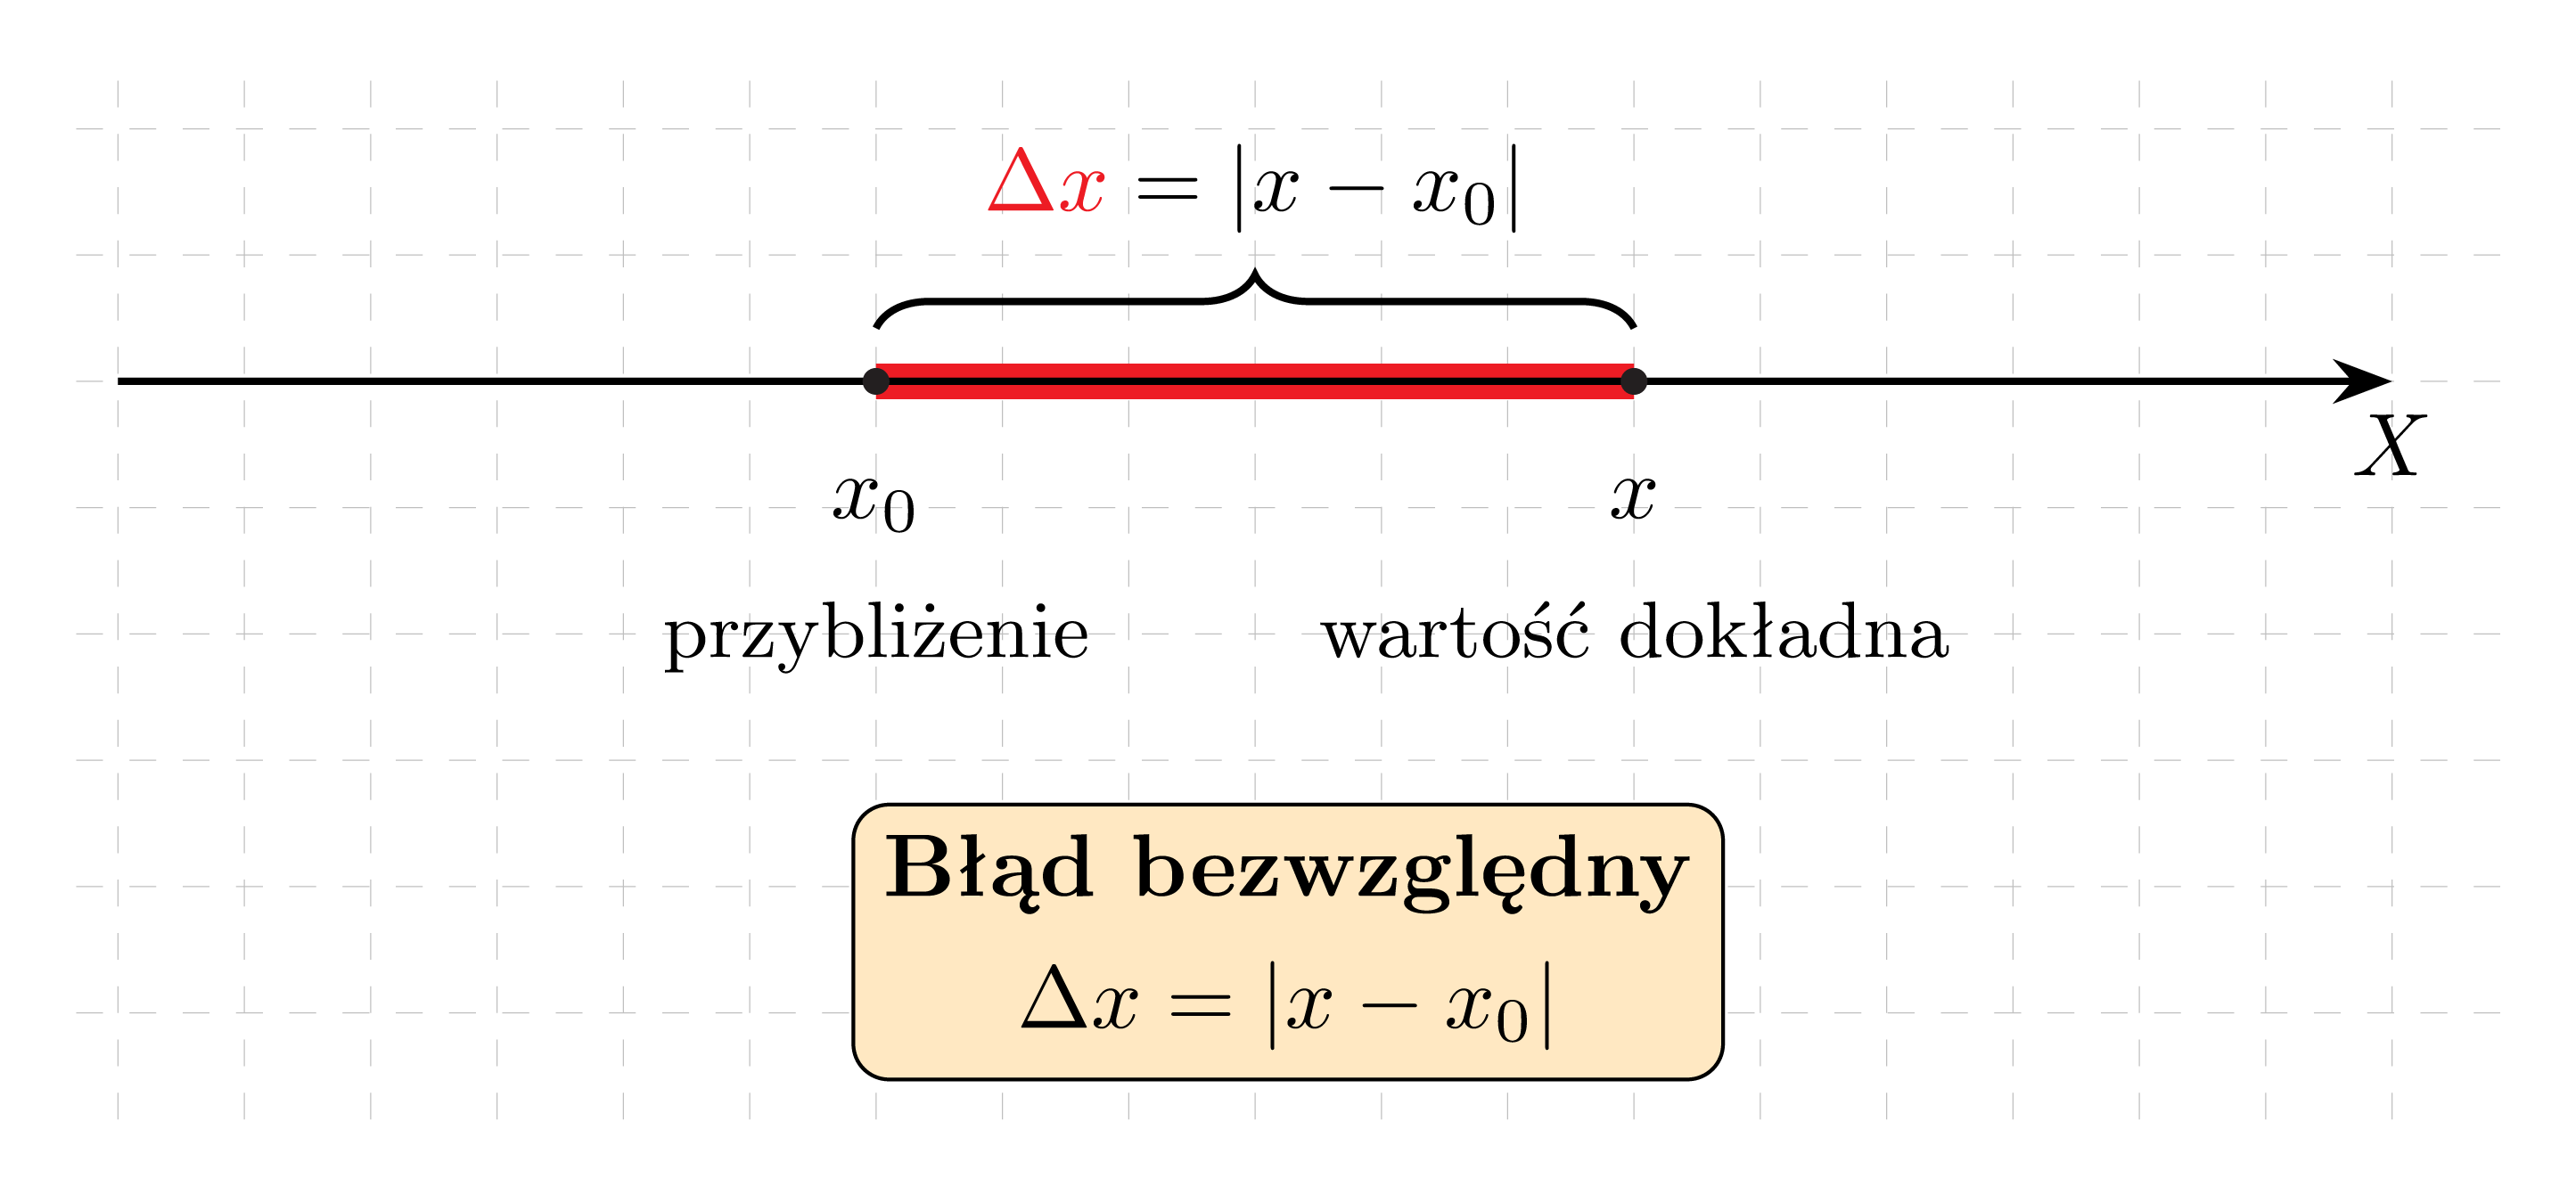
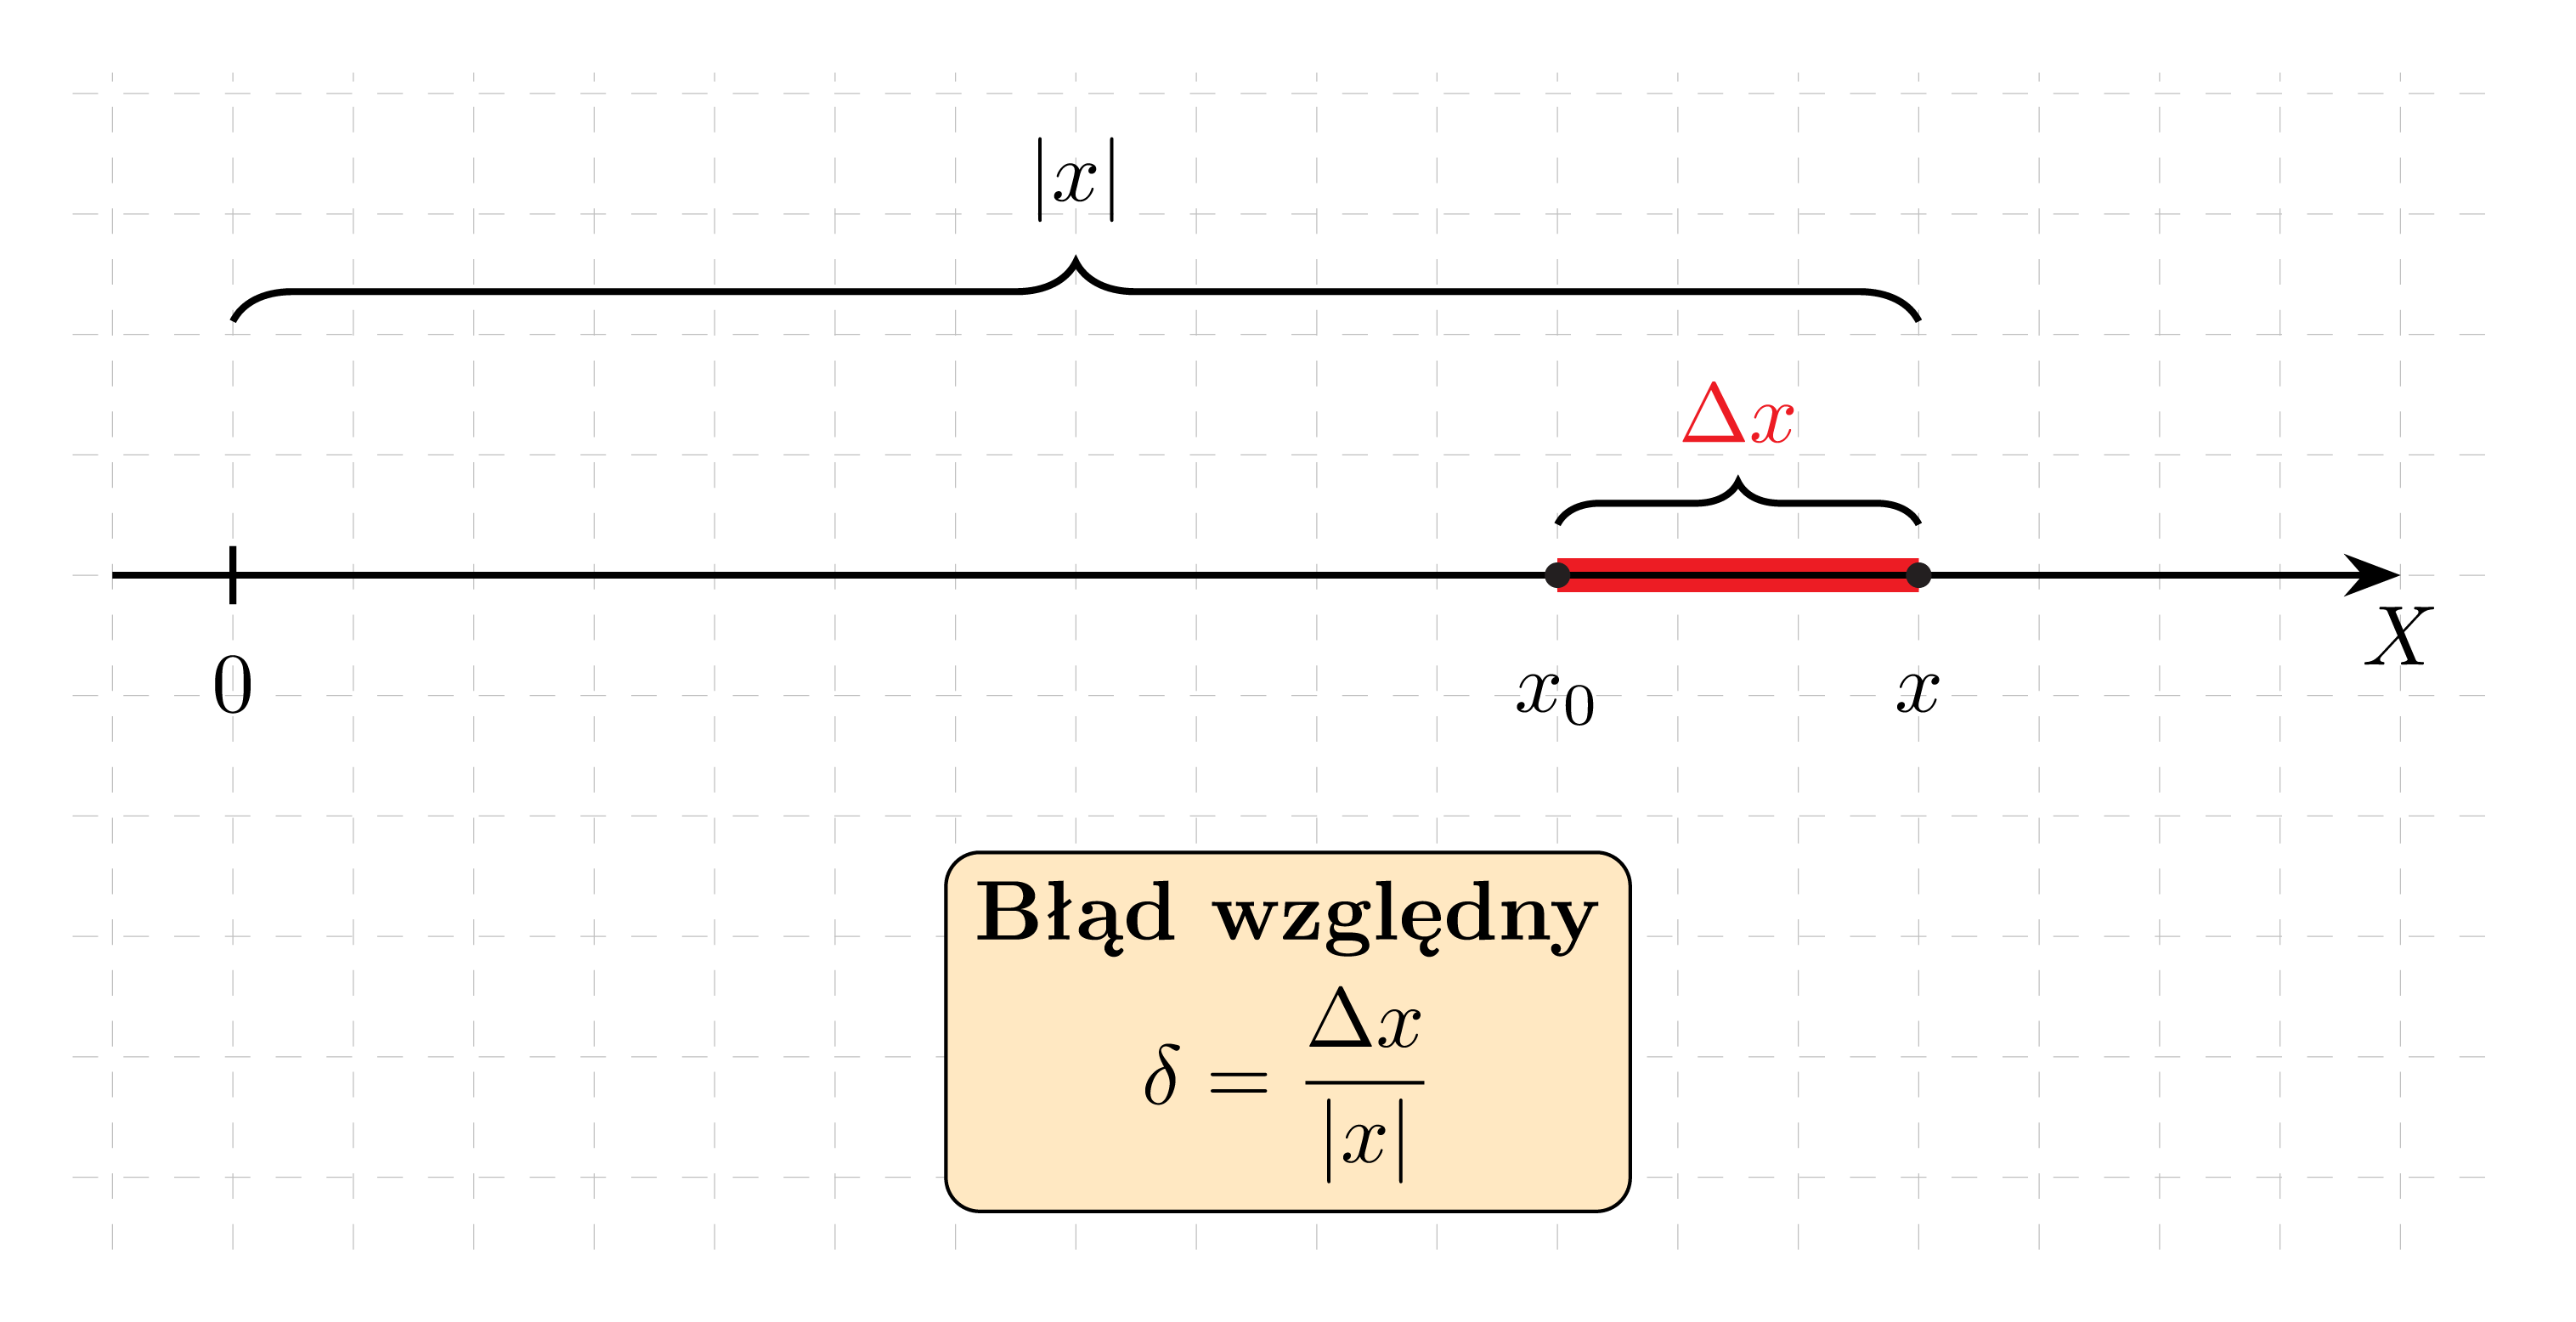
Ten typ obejmuje zadania o , czyli różnicy między wartością dokładną a jej przybliżeniem . Obliczamy i :
Błąd względny często podajemy w procentach, mnożąc go przez — mówi on, jakim procentem wartości dokładnej jest błąd bezwzględny. Przybliżenie nazywamy przybliżeniem z niedomiarem, a — z nadmiarem.
W błędzie względnym w mianowniku stoi wartość dokładna , a nie przybliżenie . Podzielenie przez przybliżenie to typowy błąd, który prowadzi do jednej z błędnych odpowiedzi.
W tym wariancie korzystamy z definicji , która łączy wartość dokładną, przybliżenie i błąd — z dwóch znanych wielkości wyznaczamy trzecią.
W tym zadaniu wystarczy odjąć przybliżenie od wartości dokładnej. Obie liczby zapisano w notacji wykładniczej z tą samą potęgą liczby , więc odejmujemy same współczynniki, a potęgę dziesięciu przepisujemy.
Tutaj wartości dokładnej nie podano — jest nią zestawu liczb, którą trzeba najpierw obliczyć, uwzględniając, ile razy występuje każda liczba. Dopiero potem porównujemy ją z przybliżeniem.
Tutaj pytanie jest odwrotne: znamy przybliżenie, jego rodzaj i błąd bezwzględny, a szukamy wartości dokładnej. Przybliżenie z niedomiarem jest mniejsze od wartości dokładnej, więc ; przy nadmiarze byłoby .
W tym wariancie obliczamy przybliżenia, zwykle wyrażony w procentach:
Najpierw obliczamy błąd bezwzględny, a potem dzielimy go przez wartość dokładną.
W tym zadaniu wartością dokładną jest ułamek zwykły, a przybliżeniem — ułamek dziesiętny. Wygodnie zapisać obie liczby jako ułamki zwykłe o wspólnym mianowniku i dopiero wynik zamienić na procent.
Tutaj wartość dokładną — średni roczny przyrost — trzeba najpierw obliczyć z tabeli, a przybliżenie otrzymujemy, zaokrąglając ją do pełnych centymetrów. Błąd bezwzględny dzielimy przez średnią sprzed zaokrąglenia i wynik zamieniamy na procent.