
Matura (poziom podstawowy)
135 artykułów2667 zadań169 typów
KursSzkoła średnia
Premium+


Lokaty i kredyty (procent składany)
Ten typ obejmuje zadania o lokatach i obligacjach, w których odsetki są doliczane do kapitału, a w kolejnym okresie oprocentowanie liczy się już od powiększonej kwoty — jest to . Przy oprocentowaniu w skali roku i kapitalizacji raz w roku kapitał po latach wynosi:
Tu to kapitał początkowy, a — kapitał po latach; łączne odsetki to różnica . Czynnik wynika z definicji .
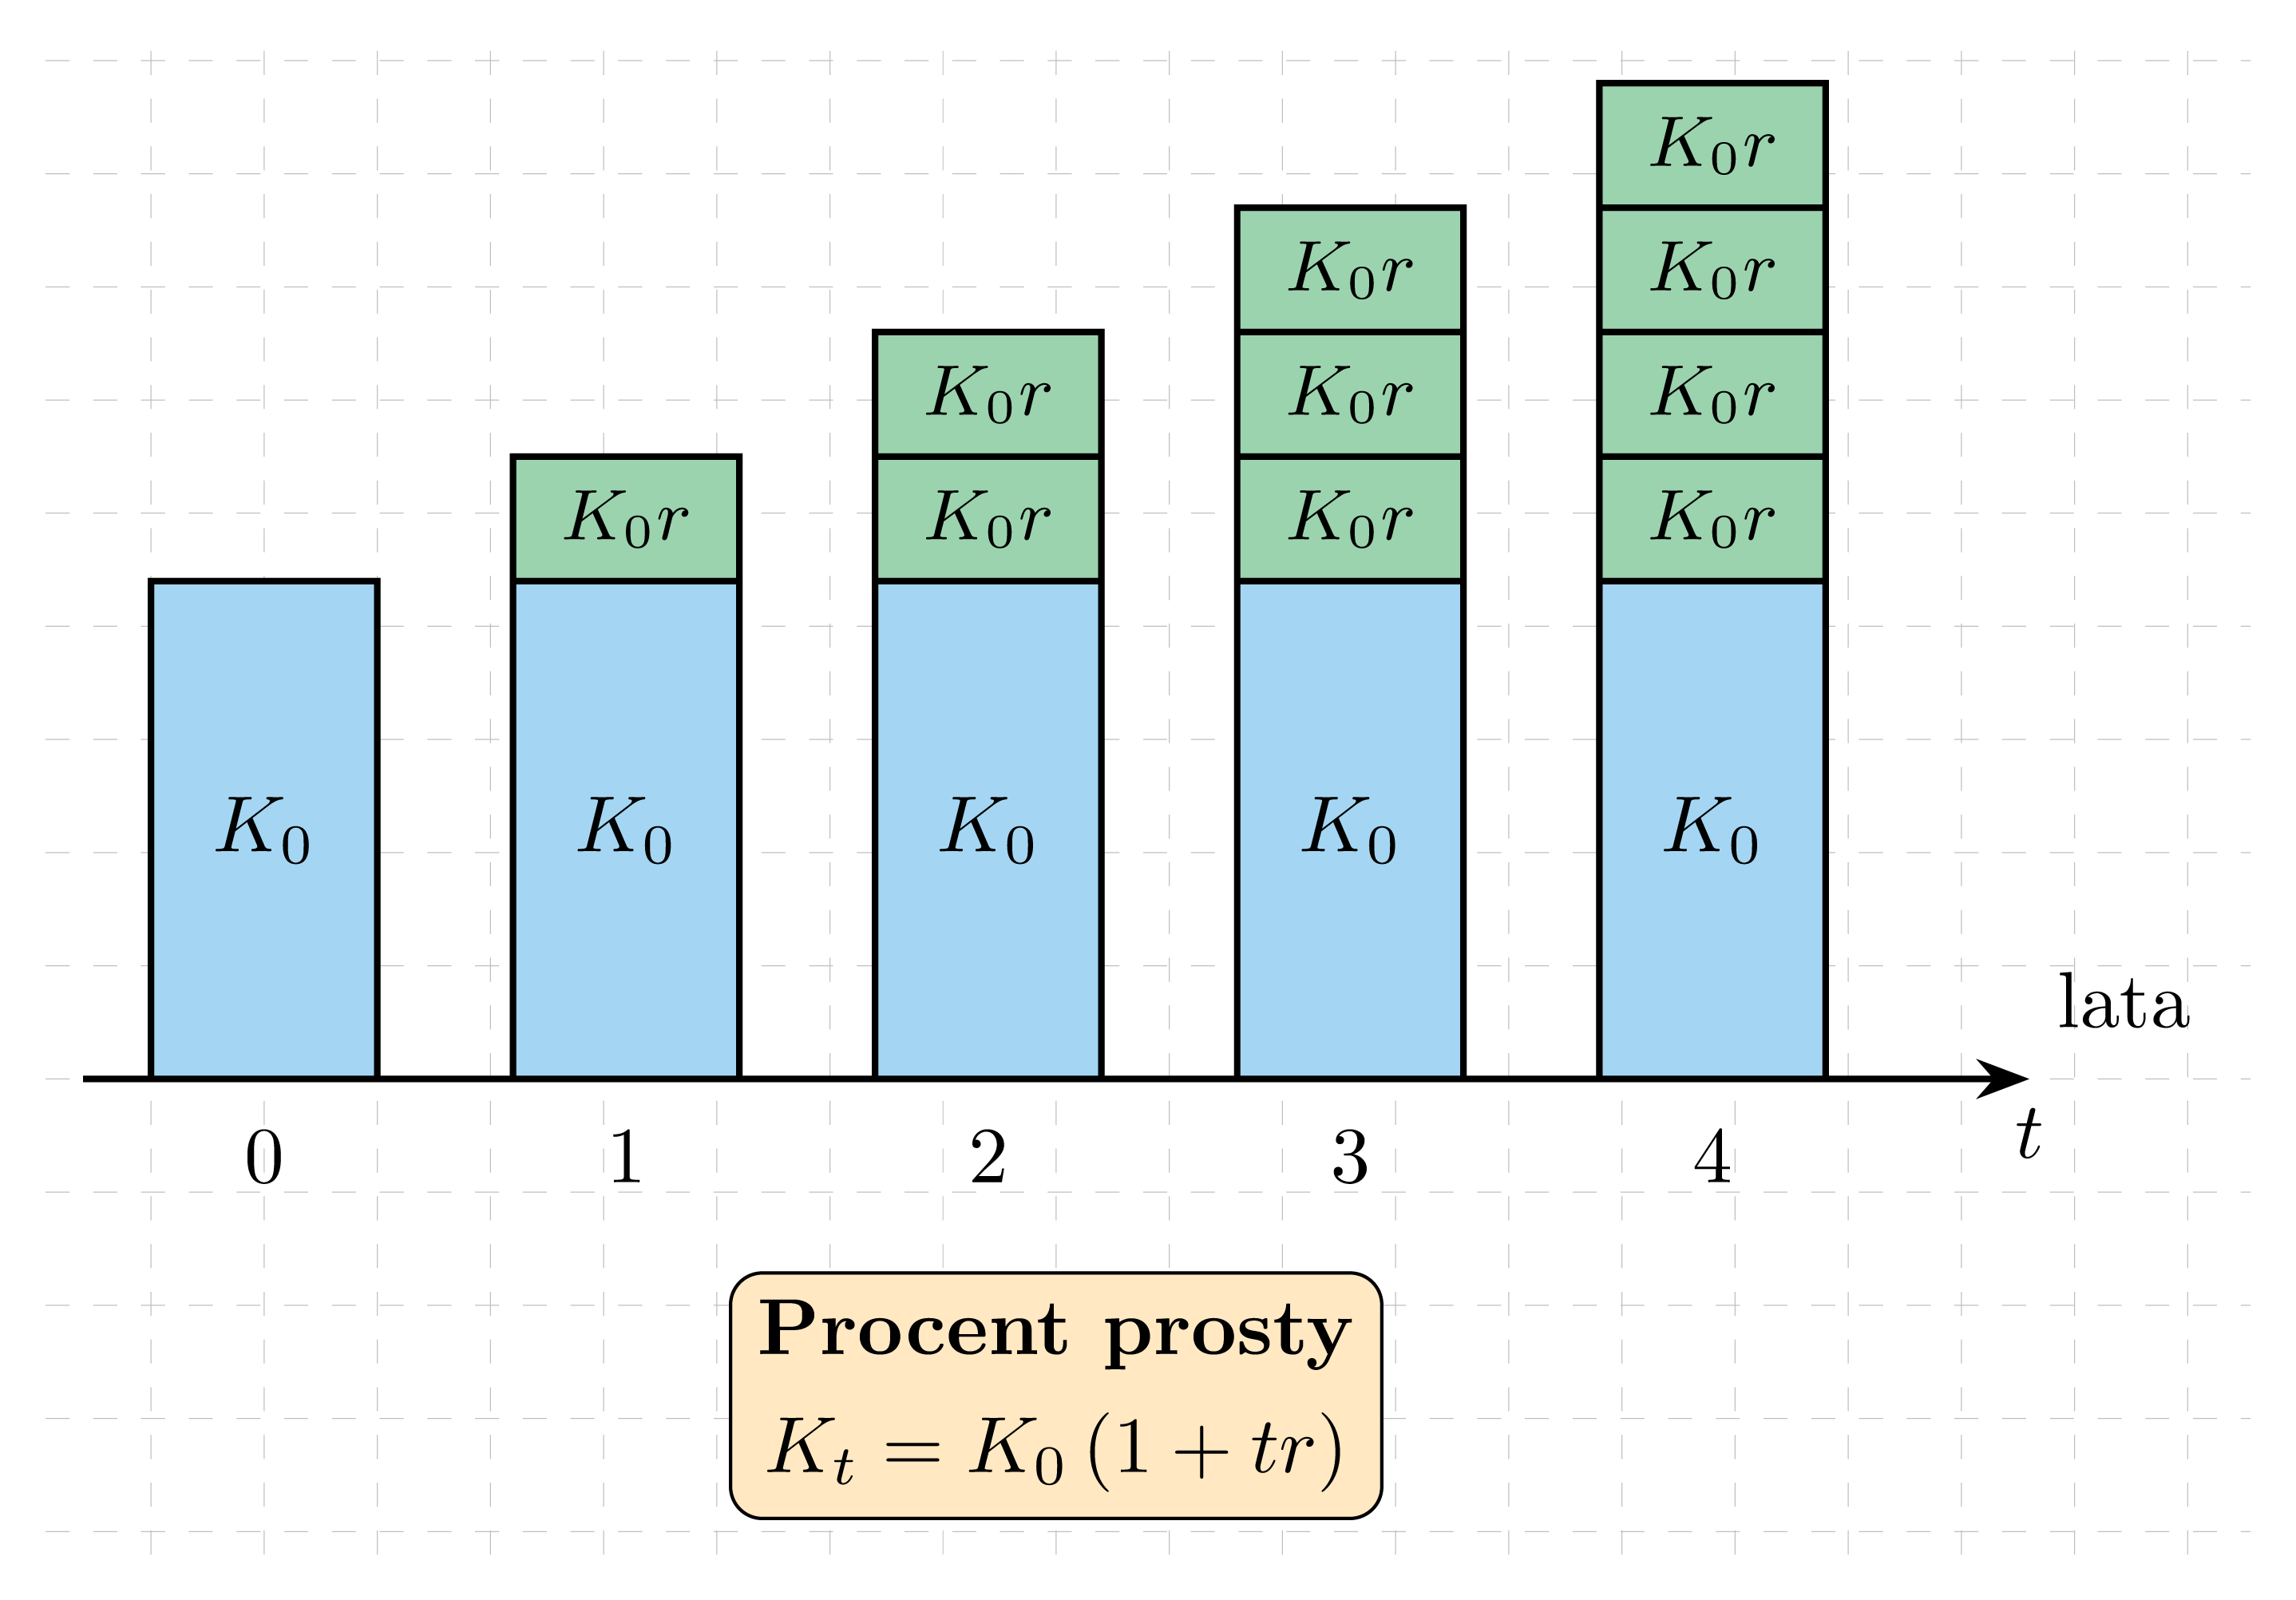
Odsetki z drugiego roku są większe niż z pierwszego, bo liczymy je od kapitału powiększonego o wcześniejsze odsetki. Łączne odsetki po latach nie są więc -krotnością odsetek z pierwszego roku — tak byłoby przy .
W tym wariancie znamy kapitał początkowy, oprocentowanie i czas trwania lokaty, a pytamy o kwotę na lokacie albo o odsetki. Podstawiamy dane do wzoru na .
W tym zadaniu nie obliczamy kwoty do końca — wystarczy zapisać ją wzorem, jako iloczyn kapitału początkowego i potęgi czynnika procentu składanego.
Tutaj pytamy o łączną kwotę odsetek, a nie o kapitał końcowy, więc od kapitału końcowego odejmujemy kwotę wpłaconą — albo dodajemy odsetki obliczone osobno za każdy rok.
W tym wariancie znamy kwotę po zakończeniu lokaty i szukamy wpłaconej kwoty. Rozwiązujemy równanie , czyli dzielimy przez czynnik .
W tym zadaniu znamy kwotę odebraną z lokaty razem z odsetkami, więc od razu dzielimy ją przez czynnik procentu składanego.
Tutaj kwota końcowa nie jest dana wprost: wiemy tylko, ile dostała każda z kilku osób, między które po równo podzielono pieniądze z lokaty. Całą kwotę obliczamy, mnożąc tę część przez liczbę osób, a dopiero potem dzielimy ją przez czynnik procentu składanego.
W tym wariancie znamy kapitał początkowy i końcowy, a szukamy oprocentowania . Dzielimy przez , a z otrzymanej liczby wyciągamy pierwiastek stopnia :
Dla lokaty dwuletniej jest to pierwiastek kwadratowy.
W tym wariancie od naliczonych odsetek odprowadzany jest podatek w wysokości , więc klient otrzymuje tylko odsetek. Po roku do wypłaty jest kapitał powiększony o tę część odsetek:
Podatek pomniejsza tylko odsetki, a nie cały kapitał.